NUESTRA PROPUESTA
Propuesta comercial.
1. De los Servicios Prestados mensualmente.
1.1 Cálculos de Impuestos Mensuales.
1.1.1 Cálculo del Impuesto al Valor Agregado.
1.1.2 Calculo del Impuesto Mensual
1.1.3 Del calculo de los impuestos.
1.2 Servicios de Asesoria en materia Laboral y Previsional
1.2.1 De los contratos de trabajo.
1.2.2 De las liquidaciones de sueldo:
1.2.3 De los Finiquitos.
1.2.4 Sobre el Calculo de las Cotizaciones.
1.3 Declaraciones Anuales de Impuesto a la Renta.
1.3.1 Declaracion Anual de Impuestos, Impuesto de Primera Categoria.
1.3.1.1 Contribuyentes que determinan su renta bajo Renta Presunta.
1.3.1.2 Contribuyentes que determinan su renta con contabilidad completa.
1.3.2 Declaracion Anual de Impuesto a la Renta, personas naturales.
2 Otros Servicios, esporádicos o específicos.
2.1 Fiscalizaciones ante entes públicos.
2.1.1 Inspeccion del trabajo.
2.1.2 Municipalidades.
2.1.3 Servicio de Impuestos Internos.
2.1.4 Encuestas.
2.2 Otros Servicios.
2.2.1 Escrituracion de Sociedades.
2.2.2 Llenado de Estados de situación bancarios.
2.2.3 Valorizacion de Inversiones.
3 Nuestros Honorarios.
3.1 Honorarios Mensuales.
3.2 Honorarios Anuales.
3.3 Otras asesorías.
3.4 Valor hora de trabajo
3.5 Calculo del honorario mensual
1.- De los Servicios Prestados mensualmente
1.1 Cálculos de Impuestos Mensuales
1.1.1 Cálculo del Impuesto al Valor Agregado
Todos los contribuyentes, ya sean personas naturales o jurídicas, tienen la obligación de declarar y pagar los impuestos a los cuales estén afectos.
El impuesto de más inmediata obligación es el impuesto contenido en el Decreto Ley 825, Ley sobre Impuesto al Valor Agregado, impuesto que grava con una tasa del 19% la venta y prestación de servicios.
Este Impuesto tiene un periodo de cálculo mensual y su vencimiento para el pago es, normalmente, el día 12 o hábil siguiente del mes consecutivo al mes del cálculo, es decir, si estamos presentando la declaración en el mes de agosto, los impuestos calculados corresponden a las ventas y servicios prestados durante el mes de julio.
Este Impuesto mensual se paga a través del Formulario F29 de Declaración y pago mensual de impuestos.
Nuestro servicio comprende el cálculo del Impuesto IVA a ser cancelado, sin embargo, antes de realizar cualquier tipo de cálculo es necesario contar con la información pertinente y su ingreso a nuestro sistema contable.
Para el cálculo del IVA se requiere la siguiente información:
- Facturas de Venta, tanto nacionales como exportación.
- Detalle de las boletas emitidas
- Detalle de los pagos realizados vía Transbank
- Facturas de Compra, tanto nacionales como extranjeras.
Aun cuando la información de las ventas y compras de los contribuyentes se encuentra disponible en el nuevo Registro Electrónico de Compras y Ventas presente en el SII, es importante revisar las facturas y la naturaleza de cada una.
Es por esto que la información deberá ser enviada a nuestro estudio entre los días 5 a 8 del mes siguiente, en el caso de pagar el F29 el día 12, o a más tardar el día 15 del mes, en el caso del vencimiento en día 20 u hábil siguiente.
Junto al IVA se pagan otros impuestos de retención mensual, como lo son:
- Pago Provisional Mensual
- ILA (Impuesto a los Licores y Bebidas Azucaradas)
- Impuesto Único Art. 42
- Retenciones del 10% 0 del 8% sobre honorarios, dependiendo de su naturaleza.
Todos estos impuestos se declaran en el mismo formulario y se pagan en conjunto.
Proceso para el cálculo de los Impuestos:
1.1.2 Cálculo del Impuesto Mensual
En este punto se pueden presentar dos casos:
A) En el caso de facturadores electrónicos que utilizan el sistema del Servicio de Impuestos Internos.
La información de ventas se puede descargar directamente de la página del SII, esta determina los débitos fiscales, es decir, lo que debemos por concepto de impuesto IVA.
La información de Compras también es descargable desde el sitio del SII, sin embargo, las facturas manuales que sean entregadas a nuestros clientes deben ser llevadas a nuestro estudio, para su ingreso al sistema, registro y utilización del crédito.
En el caso de existir ventas con boletas, es necesario llenar el libro de ventas y hacernos llegar dicho libro a nuestro estudio para totalizar las mismas y calcular los impuestos.
B) Facturadores que no utilizan el Sistema presente en la página web del SII
Es necesario que estos contribuyentes nos hagan llegar su información contable y tributaria a más tardar el día 8 del mes siguiente al que se declara, es decir, debemos recibir a más tardar el día 8 de agosto la información para el cálculo de los impuestos del mes de julio.
Para cumplir con dicha obligación, debemos recibir en nuestro estudio la siguiente documentación:
- Facturas de proveedores (compras)
- Facturas de Ventas
- Boletas de honorarios físicas recibidas
- Detalle del cálculo del impuesto único (en caso de que nuestro estudio sea quien calcule las remuneraciones omitir este punto)
- Declaración de Ingreso, en el caso de realizar importaciones.
En el caso de las Declaraciones de Ingreso, también llamadas DIN, estas deben ser declaradas en el mes en el cual se pagó el impuesto por la internación de las mercaderías, es decir, NO PUEDEN SER DECLARADAS FUERA DEL MES EN EL CUAL SE HAYA CANCELADO EL TRIBUTO POR LA INTERNACION.
1.1.3 Del cálculo de los impuestos
Una vez recibida la información, nuestro estudio contara con 2 días para el ingreso de la misma al sistema contable y calcular los impuestos mensuales.
En el caso de que se hubiere establecido que nuestro estudio pagara a nombre del cliente los impuestos, estos serán solicitados con un documento llamado SOLICITUD DE FONDOS, en dicho documento se establecen los valores a pagar con este concepto junto a otros que se detallaran más adelante.
1.2 Servicios de Asesoría en materia Laboral y Previsional
1.2.1 De los contratos de trabajo
La Legislación obliga a que todo trabajador que se encuentre bajo un vínculo de subordinación y dependencia posea un contrato de trabajo en el cual se estipulen sus obligaciones y derechos.
Básicamente, los contratos de trabajo deben reunir los siguientes datos:
- Nombre completo
- Fecha de Nacimiento
- Domicilio particular
- Sexo
- Nacionalidad
- RUT o número de documento
- Estado Civil
- Profesión u oficio
- Cargo a desempeñar
- Horario de trabajo
- Remuneración
- Fecha de ingreso al trabajo
- Duración del contrato
- Labores
- Otras estipulaciones.
Es de costumbre, que los empleadores hagan llenar a los trabajadores una FICHA DE PERSONAL, esta ficha se encuentra en el Anexo N° 3 de este documento.
El servicio de escrituración de contratos debe ser avisado a nuestro estudio, junto con el envío de la ficha de personal.
Nuestro estudio demora 1 día en la preparación de un contrato de trabajo, es importante recordar que cada trabajador debe constar con su contrato.
Es por esto, que se ha definido el siguiente proceso de emisión de contrato:
- Recepción de la ficha del trabajador
- Escrituración del contrato
- Envió para su revisión
- Corrección y emisión de liquidación propuesta
- Firma por parte del empleador y el trabajador
Este proceso completo demorara un aproximado de 2 días, a mayor cantidad de contratos, mayor será el tiempo requerido, pero nunca sobrepasara los 5 días hábiles.
Una vez firmado el contrato de trabajo por ambas partes, es necesario que se nos haga llegar una copia en original para archivar en los documentos del empleador, esto con el fin de mantener la documentación requerida en el caso de ser necesario realizar gestiones antes estamentos públicos, tales como: proceso de licencias médicas, comparecencia ante la Dirección del Trabajo, comparecencia ante el SII, entre otras.
1.2.2 De las liquidaciones de sueldo:
Es obligación del empleador entregar una planilla con los trabajadores vigentes e informar de la desvinculación de empleados que se pudieran dar en el mes sobre el cual se trabaja.
Para proceder al cálculo de las liquidaciones de sueldo, se inquiere al empleador la entrega de la información solicitada más adelante, de acuerdo a la fecha de corte estipulada.
La fecha de corte guarda relación con la capacidad que tiene el empleador de decidir hasta que día se computaran las horas extras, tratos, bonos imponibles y otros haberes o descuentos de los cuales el trabajador sea acreedor o deudor.
En otras palabras, si fijamos la fecha de pago de las remuneraciones para el día 30 del mes en curso, recomendamos fijar una fecha de corte igual al 25 del mismo mes, esto con el objeto de disponer de días de seguridad para el cálculo de las liquidaciones.
De esta manera, un cuadro de acuerdo a la fecha de corte se presentaría como sigue:
Es importante señalar que la fecha de corte solo es para el computo de la horas extras, es decir, si un trabajador ingresa el día 1 del mes en curso, el percibirá los 30 días de trabajo y 25 días de horas extras, en el caso de las licencias médicas, estas se pueden descontar sin ningún problema.
El tiempo que se destina al cálculo de las liquidaciones de sueldo es directamente proporcional a la cantidad de trabajadores que mantenga el empleador, de esta manera, a mayor cantidad de trabajadores mayor será el tiempo requerido, es por esto que se solicita la información con 5 días de anticipación.
1.2.3 De los Finiquitos
Legalmente, el único comprobante que respalda la desvinculación de un trabajador es el Finiquito de Trabajo, de esta manera es importante dar curso a este trámite.
La legislación establece que el empleador tiene 10 (diez) días hábiles para poner a disposición y firma del trabajador el finiquito.
Posteriormente, el trabajador tiene 20 días corridos para reclamar los valores calculados y pagados por el empleador.
El proceso para desvincular a un trabajador es el siguiente:
1.- Informar al trabajador de su desvinculación, vía carta certificada al domicilio consignado en el contrato de trabajo.
2.- Informar a nuestro estudio de la desvinculación del trabajador, para proceder al cálculo del finiquito.
3.- Para calcular el finiquito es requerida la siguiente información:
- Fecha inicial de contrato
- Fecha de término de contrato
- Días de feriado legal pendiente
- Indemnizaciones voluntarias
- Otros importantes.
Nuestro estudio se reserva un periodo de 2 (dos) días para la escrituración y cálculo de los valores del finiquito.
De esta manera, es importante contar con la información para el cálculo del finiquito lo antes posible.
1.2.4 Sobre el Cálculo de las Cotizaciones
Nuestro estudio provee el servicio de cálculo y pago de las cotizaciones previsionales, si nuestro estudio realiza el cálculo de las liquidaciones de sueldo informaremos el valor a pago junto con los valores de pago de impuestos, en el documento llamado SOLICITUD DE FONDOS.
De no ser nuestro estudio quien calcula e informa las remuneraciones, es requerido enviar el detalle de las mismas a nuestras oficinas a más tardar el día 8 del mes en curso para realizar la carga de la información.
1.3 Declaraciones Anuales de Impuesto a la Renta
Durante los meses de Marzo y Abril de cada año se procede a declarar y pagar los Impuestos Anuales a la Renta, tanto de personas naturales como de las empresas.
1.3.1 Declaración Anual de Impuestos, Impuesto de Primera Categoría
El Impuesto de Primera Categoría o IPDC se determina de acuerdo a la naturaleza de cada sociedad, basándonos en la reglamentación contenida en la Ley de Impuestos a la Renta, más específicamente, en lo contenido en el Art. 14 del mismo cuerpo legal.
Existen diversas maneras de tributar en la primera categoría, para esto, hemos realizado un disgrego de las situaciones y del proceso de cálculo del impuesto.
1.3.1.1 Contribuyentes que determinan su renta bajo Renta Presunta
La renta presunta se calcula en base al avalúo fiscal de los bienes que mantenga la sociedad, existen tres actividades que son autorizadas a utilizar este sistema que son las siguientes:
- Transporte de pasajeros y de carga por carretera: En este caso, la base imponible es igual a un 10% del avalúo fiscal de los vehículos de propiedad del contribuyente, además, en el caso de mantener vehículos en arriendo, se debe agregar el prorrateo de los meses de arriendo de dichos vehículos.
- Arriendo de bienes raíces agrícolas, equivalente al 10% del avalúo fiscal del bien raíz, tanto propio como arrendado.
- Pequeños mineros, en este caso existe una tabla de valores en la cual se determina el impuesto en base a la proporcionalidad de las ventas de su actividad.
Para determinar la renta de este tipo de contribuyente es necesario contar con la información de los modelos de los vehículos, año y rendimiento en combustible, rol del bien raíz en el segundo caso y en el tercer caso el total de las ventas de la sociedad.
Aun cuando no es requerido realizar contabilidad, nuestra recomendación es siempre llevar libros contables aun cuando estos sean básicos.
1.3.1.2 Contribuyentes que determinan su renta con contabilidad completa
Existen dos posibilidades:
- Contribuyentes que llevan sus registros contables independiente de nuestra oficina, en este caso es requerido el envío de los balances de la empresa a más tardar el día 28 de febrero, para analizar y revisar posibles modificaciones.
- Contribuyentes a los cuales nuestro estudio lleva la contabilidad, nosotros informaremos que información se requiere para la presentación de la declaración.
1.3.2 Declaración Anual de Impuesto a la Renta, personas naturales
Es necesario que las personas naturales hagan llegar a nuestro estudio, ya sea por correo electrónico o carta, la siguiente documentación:
- Certificados bancarios de intereses pagados, intereses reales por depósitos a plazo, cuotas de Fondos Mutuos, transacción de moneda extranjera, movimiento de cuentas de inversión, entre otros.
- Certificado de remuneraciones pagadas, en el caso de que nuestro estudio calcule las remuneraciones, este paso no es requerido.
- Certificado de Honorarios, emitido por cada receptor de boletas.
- Certificado de donaciones.
- Copias de escritura de compraventa de Bienes Raíces.
- Otra documentación tributaria.
Con esta información, podremos preparar la declaración de las personas naturales.
2 Otros Servicios, esporádicos o específicos
2.1 Fiscalizaciones ante entes públicos
2.1.1 Inspección del trabajo
Nuestro estudio se encuentra disponible para presentarse como mandatario ante la Dirección del Trabajo por citaciones, comparendos o entrega de información de acuerdo a la solicitud realizada por dicha institución.
Estas gestiones, al ser extraordinarias, conllevan el pago de un honorario especial. Para acordar dicho honorario se solicitara una reunión con el empleador o fiscalizado para establecer el fundamento de la fiscalización o citación, la complejidad de la misma y el tiempo que demandara la preparación, análisis y reunión de la información, la fiscalización en sí misma y las distintas instancias en las cuales deberemos presentarnos.
2.1.2 Municipalidades
Nuestro estudio provee los servicios de obtención de patente municipal. Los honorarios de estos servicios se calculan en base a la actividad del contribuyente y la complejidad de la obtención de la patente.
Asimismo, nuestro estudio presenta la documentación requerida para rebajar los valores a ser cancelados por concepto de patente municipal ya sea por mantener sucursales, inversiones en otras sociedades u otro tipo de gestión que se deba realizar.
2.1.3 Servicio de Impuestos Internos
Las actuaciones que guarden relación con nuestro trabajo, ya sea el servicio mensual o anual, no tienen costo alguno para nuestro asociado, sin embargo, las fiscalizaciones especiales del SII o fiscalizaciones aleatorias no se consideran dentro de la actividad normal de nuestro estudio, por ende, se cobrara un honorario de acuerdo a las horas de trabajo que conlleve la solución o presentación de la documentación al SII.
2.1.4 Encuestas
Anualmente, entidades como el INE o el Banco Central solicitan a nuestros clientes el llenado de encuestas para fines estadísticos.
La ley obliga a los encuestados a entregar la información al ente solicitante de acuerdo a los mecanismos definidos por el mismo ente encuestador.
Este proceso requiere del análisis de la información y la subida a los servidores de la misma por parte de nuestro estudio.
Por esta actividad se cobrara un honorario basado en las horas de trabajo efectivas que demande la prestación del servicio y se entregara un informe al encuestado con las actividades realizadas.
2.2 Otros Servicios
2.2.1 Escrituración de Sociedades
2.2.1 Escrituración de Sociedades
En concordancia con los servicios prestados por nuestro estudio y la planificación tributaria que requieren nuestros asociados, es que nosotros proveemos del Servicio de Escrituración de sociedades.
Este es un servicio especial y conlleva el pago de costos asociados a la inscripción en el Conservador de Bienes Raíces del domicilio social, la firma ante Notario y la escrituración en sí.
La escrituración de sociedades tendrá un costo de acuerdo a la complejidad de la misma, forma social, cantidad de socios y capital.
Estos honorarios serán acordados entre el cliente y nuestro estudio antes de comenzar el proceso de escrituración, y en ese mismo punto se determinaran un estimado de los costos de inscripción y firmar de la escritura.
Este trabajo requiere del abono de un 50% del total de los honorarios que se determinen para comenzar con las gestiones.
2.2.2 Llenado de Estados de situación bancarios
Nuestro estudio tiene las capacidades para llenar y entregar a las distintas entidades bancarias los formularios llamados Estados de Situación, este formulario es usado para abrir cuentas corrientes, solicitar créditos y actualizar información financiera.
El honorario que se cobra por este concepto guarda relación directa con las horas de trabajo destinadas al mismo.
2.2.3 Valorización de Inversiones
Nuestro estudio se encuentra capacitado para realizar la valorización de las inversiones que mantienen nuestros asociados, así como también somos capaces de evaluar alternativas de inversiones de acuerdo al perfil que nuestros asociados determinen.
También, proveemos el servicio de evaluación de proyectos, esto, con el fin de entregar herramientas a nuestros asociados para la toma de decisiones.
Somos capaces de apoyar en todo momento al emprendedor en el inicio de su negocio o empresa, evaluando y comparando las alternativas de inversión, de financiamiento y otras actividades de apoyo.
3 Nuestros Honorarios
La retribución cancelada a nuestro estudio por los servicios prestados se denomina Honorario.
Este Honorario se calcula en base al tiempo destinado a la prestación de nuestro servicio de asesoría, ya sea mensual, anual o esporádica.
3.1 Honorarios Mensuales
Los Honorarios mensuales se determinan de acuerdo al tiempo utilizado en cada actividad, tareas a realizar y tiempo destinado a cada.
De esta manera, el honorario mensual se totaliza sumando el valor determinado por concepto de cálculo de impuestos mensuales, cálculo de cotizaciones y contabilidad mensual.
3.2 Honorarios Anuales
El servicio de planificación y gestión tributaria se retribuye de manera anual, durante el mes de mayo de cada año posterior al proceso de declaración anual de impuestos anuales a la renta.
Dicha retribución consiste en un pago único y anual que se acuerda con el cliente durante el proceso de firma de contrato.
3.3 Otras asesorías
El resto de las asesorías se retribuye de acuerdo al tiempo utilizado en las gestiones realizadas.
3.4 Valor hora de trabajo
El valor de la hora de trabajo asciende a 2 UF, lo que significa un costo de a lo menos $55.000 app.
Este valor se toma en consideración por cada actividad realizada y el tiempo destinado a cada una.
De esta manera, un servicio básico prestado a profesionales de segunda categoría, que solo emiten boletas de honorarios, tendría un tiempo de ocupación de media hora, siendo el valor cobrado alrededor de $ 25.000.
3.5 Calculo del honorario mensual
El Honorario mensual se calcula finalmente como sigue:
- Calculo de impuestos mensuales 0,5 hora
- Calculo de cotizaciones 0,5 hora
- Contabilización de movimientos, básico 1 hora
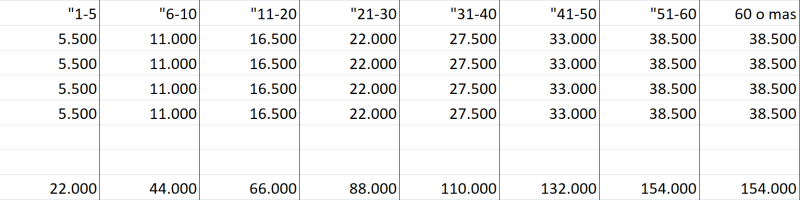
- Calculo de liquidaciones, según tabla 1 hora
De esta manera, un cliente que requiere de los servicios antes expuestos cancelara un honorario equivalente a 3 horas, es decir, $165.000 app.
La tabla para el cálculo de las remuneraciones es la que sigue:
Rango Trabajadores contratados o personal flotante
De esta manera, nuestro asociado puede mantener la claridad de los valores por concepto de asesoría mensual que se le deban cobrar.
Para cerrar, es importante que nuestro asociado entienda que nuestro objeto es entregar una asesoría integral a nuestros clientes, velando por el cumplimiento de las directrices legales.